Alternative Wirtschaftstheorie – Teil 9: Die freie Zinsbildung

In diesem Beitrag soll es nun um die Bildung des Zinssatzes ohne Manipulationen gehen, also darum wie das Steigen oder Sinken des Zinses entsteht. Dazu wenden wir uns den Bankzinsen zu, und da besonders dem Kontokorrentkredit als Beispiel für die Art und Weise, wie der Zins in der praktischen Wirtschaft ermittelt und berechnet wird.

LeitzinsenDE

Die naheliegende Antwort, dass er von dem Diskontsatz der Zentralbank abhängig sei, ist zwar grundsätzlich richtig, soll uns aber hier nicht ausreichen. Es geht mehr um das allgemeine Prinzip, mit dem die Zinsen der Bank vom Diskontsatz der Notenbank abhängen und wie wiederum der Diskontsatz selbst bestimmt wird.

Oder wie es Wilhelm Lautenbach recht treffend formulierte:

Und irgendein solches regulierendes Prinzip muß es ja geben, weil sonst die Willkür herrschte, die das Chaos gebiert.

Lautenbach: Zins, Kredit und Produktion (1952), S. 59

Weiterlesen…

Säkulare Stagnation und die Vermögensungleichheit

Der amerikanische Ökonom Alvin Hansen führte den Begriff der „säkularen Stagnation“ in den 1930er Jahren ein. Seine Hypothese wurde von Lawrence Summers im November 2013 während einer Konferenz des IWF wieder zur Sprache gebracht.

Lawrence Summers, Davos
Lawrence Summers 2007 in Davos

Summers‘ Rede erzeugte eine heftige Diskussion, und das aus einem gutem Grund. Seiner Ansicht nach war die Große Rezession symptomatisch für ein längerfristiges Problem:
eine nachweisbare, trotz niedriger Realzinsen permanent unzureichende gesamtwirtschaftliche Nachfrage

Weiterlesen…

Alternative Wirtschaftstheorie – Teil 8: Lautenbachs Kritik an der klassischen Zinstheorie

Mit den getätigten Schlussfolgerungen aus den ersten sieben Teilen dieser Serie stellte Wilhelm Lautenbach die klassische Zinstheorie fundamental in Frage.

Money crunch (3209512811)

Die Grundlage seiner Kritik war dabei die Klärung der Behauptung, die klassische Theorie der Bildung und Leistung des Zinses könne für die geschlossene Wirtschaft irgendwelchen Erklärungswert haben.

Nach Lautenbach erklärt die klassische Zinstheorie den Begriff Kapital als sogenannte „vorgetane“ Arbeit, damit sind im weitesten Sinne die durch Arbeit entstandenen Produktionsmittel (Gebäude, Maschinen und Anlagen) gemeint.
Das Kapitalangebot soll dabei von der Gesamtmenge der Ersparnisse bestimmt werden, die auch als ein Vorrat an Mitteln zum Lebensunterhalt (Subsistenzmittel) verstanden werden, die von den Sparern nicht unmittelbar konsumiert wurden.

Weiterlesen…

Die erste Weltwirtschaftskrise 1857 und ihr erstaunlich schnelles Ende

Über die Ursachen der Wirtschaftskrise von 1857, aus der schließlich die erste echte Krise der Weltwirtschaft erwuchs, ist im Zuge der Aufarbeitung der globalen Wirtschaftskrise seit 2007 schon einiges geschrieben worden:

1857 panic

Der tickende Zusammenbruch | WOZ Die Wochenzeitung, Weltwirtschaft: Alles ist weg | ZEIT ONLINE oder sehr ausführlich in Die „erste“ Weltwirtschaftskrise 1857-1859 | Texte zur Sozial- und Wirtschaftsgeschichte

Weiterlesen…

Die Krise der Schwellenländer: das alte Problem mit Carry Trades und flexiblen Wechselkursen

Krise war gestern? Von wegen! Wer die aktuellen Schlagzeilen der letzten Wochen zu den fast panischen Vorgängen in vielen Schwellenländern liest, bekommt wieder einmal vorgeführt, dass die Finanzkrise mitnichten schon vorbei ist:

Aktien: Anleger brauchen in Schwellenländern Nerven | ZEIT ONLINE
Kapitalabflüsse: Die Krise springt auf weitere Schwellenländer über – Devisen & Rohstoffe – FAZ

Euro exchange rate to ZAR
Aufwertung des Euro-Wechselkurses zum Südafrikanischen Rand

Wieder einmal schaut man verwundert auf das Verhalten vieler Anleger. Galten die sogenannten Emerging Markets nicht vor kurzem noch als die Wachstumsregion schlechthin?
Hatte nicht jeder Analyst diese Länder auf dem Schirm, wenn es darum ging, gewinnbringende Anlageformen zu „erschließen“?
Waren die Schwellenländer nicht die Verheißung für jeden Investor, der an der Niedrigzinspolitik der Industriestaaten förmlich verzweifelte?

Doch was ist daraus geworden?
Weiterlesen…

Say’s Law: Der große Irrglaube der Angebotstheoretiker

Um zum Wachstum zurückzukehren, brauchen wir eine Angebotspolitik. Diese stimuliert auch die Nachfrage.

François Hollande auf einer Pressekonferenz am 14.01.2014

François Hollande - meeting PS de Besançon (10-04-2012) - 1

Nun ist also passiert, was manche Beobachter seit einiger Zeit erwartet hatten. Mit den obigen Worten kündigte Frankreichs Präsident François Hollande Mitte Januar eine Wende in seiner Wirtschaftspolitik an. Es soll ab jetzt ein unternehmerfreundlicherer Kurs für mehr Wachstum sorgen und die Arbeitslosigkeit senken:
Frankreichs Präsident: Hollande entlastet Arbeitgeber um 30 Milliarden Euro
Die Konzentration auf eine wirtschaftsfreundliche Politik soll demnach also auch die Nachfrage anregen.

Woher kennen wir aber diesen Satz?

Weiterlesen…

Über die Unterschiede einzel- und gesamtwirtschaftlicher Zusammenhänge

„Private Laster, öffentliche Vorteile“
Mit diesem Untertitel veröffentlichte der Niederländer Bernard Mandeville bereits 1705 seine vieldiskutierte Streitschrift „The Fable of the Bees: or, Private Vices Publick Benefits“, in der er die provozierende These aufstellte, dass nicht die Tugend, sondern das Laster der eigentliche Ursprung des Gemeinwohls sei.

Die in diesem Buch erstmals bekannt gewordene Ansicht, dass für Gesamtheiten in der Wirtschaft manchmal etwas ganz anderes gilt als für die einzelnen Teile dieser Gesamtheit, wird noch heute als das Mandeville-Paradox bezeichnet und stellt einen wichtigen Grundsatz der ökonomischen Wissenschaften dar.

The Fable of the Bees, by Bernard Mandeville (title page)

Doch Mandeville beschränkte seine Aussagen nur auf einen ganz besonderen Fall, den Wolfgang Stützel so charakterisierte:

Wenn ein einzelner lasterhaft seine Ausgaben vermehrt, vermindert er damit seine Möglichkeiten, weitere Ausgaben zu machen, verkleinert er sein Geldvermögen und erscheint als Verschwender.
Wenn aber alle sich so verhalten, schaffen sie gerade durch die vermehrten Ausgaben sich wechselseitig auch vermehrte Einnahmen und damit auch schon die Möglichkeit zu weiteren höheren Ausgaben.

Stützel: Volkswirtschaftliche Saldenmechanik (1978), S. 16

Weiterlesen…

Alternative Wirtschaftstheorie – Teil 6: der beschäfti-gungspolitisch optimale Zins

Nachdem ich in Teil 5 dieser Serie die Auswirkungen von Zinsveränderungen auf den Umfang und die Art der Investitionen erläutert habe, geht es nun weiter mit dem Versuch der Feststellung, welcher Zins als „richtig“ oder „normal“ angesehen werden kann.

Bundesarchiv Bild 183-1990-1001-001, Nordhausen, Kurzarbeit / CC-BY-SA [CC-BY-SA-3.0-de (http://creativecommons.org/licenses/by-sa/3.0/de/deed.en)], via Wikimedia Commons

Unbestritten ist wohl die Ansicht, dass dies der Zins sein sollte, der die Investitionen auf das als richtig angesehene Ausmaß mehr oder weniger automatisch „steuert“.
Da stellt sich nun natürlich als erstes die Frage: Was aber ist vor allem im Hinblick auf das Beschäftigungsvolumen das richtige Maß an Investitionen?

Weiterlesen…

Alternative Wirtschaftstheorie – Teil 5: Zins, Investition und Beschäftigung

Für die Untersuchung der Bedeutung eines unabhängig gegebenen Zinses auf Investitionen und Beschäftigungsvolumen erweiterte Wilhelm Lautenbach das aus dem ersten Teil dieser Serie bekannte Modell um den Einfluß eines ebensolchen Zinssatzes.

Frankfurt EZB-Neubau by Epizentrum (Own work) [CC-BY-SA-3.0 (http://creativecommons.org/licenses/by-sa/3.0)], via Wikimedia Commons

Weiterhin betrachtete er dabei die bisher als ebenfalls unabhängig angenommene Spartätigkeit der Nichtunternehmer genauer.
Ziel der Untersuchung sollte die Beantwortung der Frage sein, wie hoch der Zins sein müßte, um die Unternehmer zu Investitionen in der für die optimale Beschäftigung notwendigen Größenordnung zu veranlassen.

Weiterlesen…

Alternative Wirtschaftstheorie – Teil 4: Die Zusammenhänge zwischen Investieren und Sparen

In den bisherigen Beiträgen (Teil 1, Teil 2 und Teil 3) wurde folgende These von Wilhelm Lautenbach nachvollzogen:

Die bisherigen Ausführungen haben erwiesen, daß die Gesamtmasse des Unternehmergewinnes jeweils eindeutig bestimmt wird positiv durch den Aufwand für Investitionen und den Eigenverbrauch der Unternehmer, negativ durch die Ersparnisse der Nichtunternehmer. Diese Beziehung wird verwirklicht durch den Preismechanismus. Die Preise sind unter dem Einfluß dieser gegensätzlich wirkenden Faktoren so eingestellt, daß der Unternehmergewinn in der angegebenen Höhe als Differentialgewinn erzielt wird.

Lautenbach: Zins, Kredit und Produktion (1952), S. 32

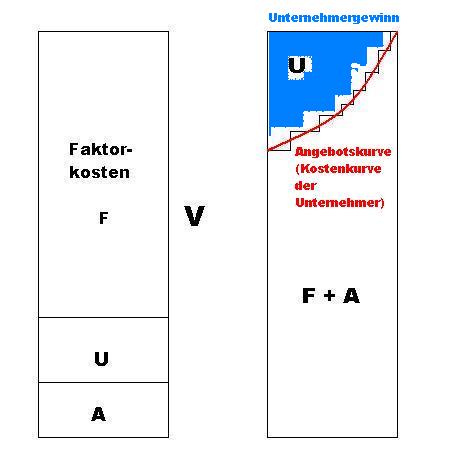
Zur Verdeutlichung dieses Sachverhaltes ziehen wir wieder das Schaubild der Kostenaufteilung der Produktion der Verbrauchsgüterindustrie zu Rate:

Anteile von Faktorkosten, Abschreibungen und Unternehmergewinn an den abgesetzten Verbrauchsgütern
(Abbildung selbst erstellt)

Dabei zeigt sich, dass die Gesamtmasse des Unternehmergewinns, der erzielt werden muss, damit die Grenzproduzenten gerade noch existieren können, abhängig ist von dem Verlauf der Gesamtangebotskurve. Je steiler diese ist, desto größer fällt dieser aus, je flacher, desto geringer muss der Unternehmergewinn sein.

Weiterlesen…